Lo esencial: la ley fija una cuota mínima estatal por tipo de vehículo, y cada ayuntamiento puede multiplicarla por un coeficiente de hasta 2. Por eso el mismo coche paga cantidades distintas según el municipio de su permiso de circulación.
Qué es y quién lo paga
El Impuesto sobre Vehículos de Tracción Mecánica (IVTM), o impuesto de circulación, grava la titularidad de los vehículos aptos para circular por las vías públicas. Se considera apto el que ha sido matriculado y no ha causado baja en el registro correspondiente (artículo 92 de la Ley de Haciendas Locales).
Lo paga la persona o entidad a cuyo nombre conste el vehículo en el permiso de circulación (artículo 94), y lo gestiona y cobra el ayuntamiento del domicilio que figura en ese permiso (artículo 97). Si cambias de domicilio y no actualizas el permiso, el impuesto sigue yendo al ayuntamiento anterior.
Cuándo se devenga
El período impositivo coincide con el año natural y el impuesto se devenga el primer día del período impositivo, es decir, el 1 de enero. Solo en la primera adquisición del vehículo el período empieza el día de la adquisición, y el importe se prorratea por trimestres naturales en ese caso y en la baja definitiva (artículo 96). Los ayuntamientos fijan además su calendario de pago.
La cuota estatal y el coeficiente
El artículo 95 fija un cuadro de tarifas por tipo de vehículo. Para los turismos se calcula por caballos fiscales, una medida administrativa distinta de los CV del motor, que consta en la documentación del vehículo. Para las motos, por cilindrada.
| Turismos (potencia fiscal) | Cuota estatal mínima | Máximo con coeficiente 2 |
|---|---|---|
| Menos de 8 caballos fiscales | 12,62 € | 25,24 € |
| De 8 hasta 11,99 | 34,08 € | 68,16 € |
| De 12 hasta 15,99 | 71,94 € | 143,88 € |
| De 16 hasta 19,99 | 89,61 € | 179,22 € |
| De 20 en adelante | 112,00 € | 224,00 € |
| Motocicletas y ciclomotores | Cuota estatal mínima | Máximo con coeficiente 2 |
|---|---|---|
| Ciclomotores | 4,42 € | 8,84 € |
| Hasta 125 cc | 4,42 € | 8,84 € |
| Más de 125 hasta 250 cc | 7,57 € | 15,14 € |
| Más de 250 hasta 500 cc | 15,15 € | 30,30 € |
| Más de 500 hasta 1.000 cc | 30,29 € | 60,58 € |
| Más de 1.000 cc | 60,58 € | 121,16 € |
La ley añade que los ayuntamientos pueden incrementar esas cuotas aplicando un coeficiente que no puede ser superior a 2, y que pueden fijar un coeficiente distinto para cada clase de vehículo y para cada tramo. Si un ayuntamiento no lo hace, se aplica el cuadro estatal tal cual (artículo 95, apartados 4 y 5). La columna de la derecha muestra el máximo posible en cada caso.
Cuatro ciudades, cuatro cuotas: comparativa de 2026
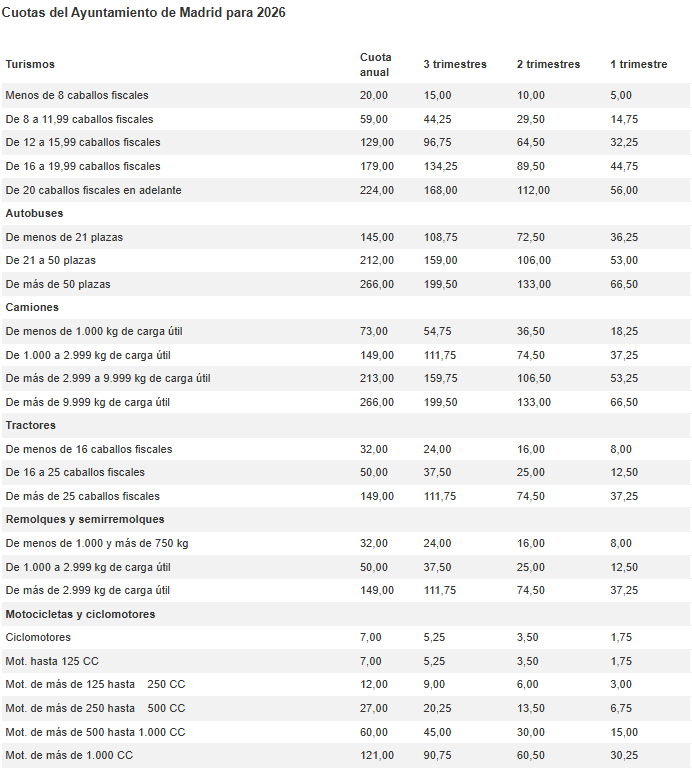
Para ver cuánto cambia el impuesto de un municipio a otro, hemos recogido la cuota anual de los turismos en cuatro grandes ciudades, leída directamente de la ordenanza o de la tabla oficial de cada ayuntamiento (consultadas el 6 de noviembre de 2026). Entre paréntesis, por cuánto multiplica cada ciudad la cuota estatal mínima.
| Turismos (potencia fiscal) | Cuota estatal | Madrid | Zaragoza | Málaga | Sevilla |
|---|---|---|---|---|---|
| Menos de 8 caballos fiscales | 12,62 € | 20,00 € (×1,58) | 20,30 € (×1,61) | 24,35 € (×1,93) | 21,45 € (×1,70) |
| De 8 a 11,99 | 34,08 € | 59,00 € (×1,73) | 56,10 € (×1,65) | 65,80 € (×1,93) | 61,00 € (×1,79) |
| De 12 a 15,99 | 71,94 € | 129,00 € (×1,79) | 123,60 € (×1,72) | 138,90 € (×1,93) | 130,93 € (×1,82) |
| De 16 a 19,99 | 89,61 € | 179,00 € (×2,00) | 161,30 € (×1,80) | 173,05 € (×1,93) | 176,53 € (×1,97) |
| De 20 en adelante | 112,00 € | 224,00 € (×2,00) | 201,60 € (×1,80) | 216,25 € (×1,93) | 220,64 € (×1,97) |
Qué enseña la tabla
- Un mismo coche, hasta 9,70 € de diferencia. Un turismo de 10 caballos fiscales paga 56,10 € en Zaragoza, 59,00 € en Madrid, 61,00 € en Sevilla y 65,80 € en Málaga.
- Málaga aplica un único coeficiente (aproximadamente 1,93) a todos los tramos. Madrid, Zaragoza y Sevilla lo van subiendo con la potencia: en los coches de más caballos fiscales se acercan al máximo legal de 2, y Madrid lo alcanza en los dos tramos superiores.
- Ninguna ciudad supera el tope legal de 2. Todas quedan dentro del rango que calculas en la portada.
- En los coches pequeños la diferencia es de pocos euros; pesa más el tramo de potencia de tu vehículo que la ciudad. En los de 20 caballos fiscales o más va de 201,60 € (Zaragoza) a 224,00 € (Madrid).
Qué no incluye esta tabla: las bonificaciones (por motor, combustible o antigüedad), las exenciones y los prorrateos por trimestre, que cambian de una ordenanza a otra y pueden reducir mucho el importe. Barcelona y Valencia no figuran porque no hemos podido confirmar en la fuente oficial la tabla aplicable en 2026; las añadiremos cuando podamos verificarlas. En Sevilla la ordenanza vigente es la aplicable desde el 1 de enero de 2024, que la Agencia Tributaria sigue enlazando en su página de ordenanzas de 2026.
Si tu municipio no está aquí, el método es el de la sección de abajo: busca su ordenanza fiscal y localiza el tramo de tu vehículo.
Caso práctico: un coche matriculado en agosto, en Madrid
Supón un turismo de 10 caballos fiscales que se matricula por primera vez el 15 de agosto y cuyo titular vive en Madrid. En la primera adquisición el impuesto se prorratea por trimestres naturales. Según el Ayuntamiento de Madrid, las matriculaciones entre el 1 de julio y el 30 de septiembre liquidan dos trimestres.
| Fecha de matriculación | Trimestres a pagar | Cuota (tramo de 8 a 11,99 CF) |
|---|---|---|
| 1 de enero a 31 de marzo | 4 | 59,00 € |
| 1 de abril a 30 de junio | 3 | 44,25 € |
| 1 de julio a 30 de septiembre (nuestro caso) | 2 | 29,50 € |
| 1 de octubre a 31 de diciembre | 1 | 14,75 € |
El coche del ejemplo paga 29,50 € en lugar de 59,00 € el primer año. Las cifras son las de la tabla oficial de Madrid consultada el 6 de noviembre de 2026; el ejemplo es supuesto. Otros ayuntamientos publican sus propias cuotas, así que confirma la tuya en su ordenanza.
Bonificaciones y exenciones
Las ordenanzas fiscales pueden bonificar la cuota, según el artículo 95.6, con estos límites:
- Hasta un 75 % en función de la clase de carburante que consuma el vehículo y su incidencia en el medio ambiente.
- Hasta un 75 % en función de las características de los motores y su incidencia en el medio ambiente.
- Hasta un 100 % para vehículos históricos o con una antigüedad mínima de 25 años, contados desde la fecha de fabricación (o, si no se conoce, desde la primera matriculación).
Cada ayuntamiento decide si aplica estas bonificaciones y en qué condiciones, y los detalles figuran en su ordenanza fiscal. Aparte, el artículo 93 prevé exenciones, entre ellas: ambulancias y vehículos de asistencia sanitaria, vehículos para personas de movilidad reducida y los matriculados a nombre de personas con discapacidad (grado igual o superior al 33 %) para su uso exclusivo, autobuses del transporte público urbano con capacidad de más de nueve plazas, y tractores y maquinaria con Cartilla de Inspección Agrícola. Algunas exenciones hay que solicitarlas al ayuntamiento, indicando las características del vehículo, su matrícula y la causa del beneficio, y no se pueden aplicar por más de un vehículo a la vez a la misma persona.
Cómo averiguar lo que pagarás
- Identifica el ayuntamiento del domicilio que consta en tu permiso de circulación.
- Busca la ordenanza fiscal del impuesto sobre vehículos de tracción mecánica de ese municipio, en su web o en su sede electrónica.
- Localiza el tramo de tu vehículo: caballos fiscales (turismos) o cilindrada (motos).
- Comprueba si tu ordenanza aplica bonificaciones por combustible, motor o antigüedad, y si hay que solicitarlas.
- Contrasta el resultado con tu recibo o con la sede electrónica del ayuntamiento.
Para hacerte una idea del rango legal antes de buscar la ordenanza, usa la calculadora del impuesto de circulación de la portada.
Si compras o vendes un vehículo
Como el impuesto se asocia a quien consta en el permiso de circulación, es importante que el cambio de nombre se haga bien. Mira la guía de transferencia o cambio de titularidad y, si vendes, la notificación de venta a la DGT.
Preguntas frecuentes
¿Quién paga el impuesto de circulación?
Las personas o entidades a cuyo nombre conste el vehículo en el permiso de circulación (artículo 94 de la Ley de Haciendas Locales). Por eso conviene hacer el cambio de titularidad al vender o comprar.
¿Cuál es el máximo que puede cobrar un ayuntamiento?
La ley permite aplicar sobre la cuota estatal un coeficiente que no puede ser superior a 2 (artículo 95.4), así que el máximo es el doble de esa cuota, salvo que una ley modifique el cuadro de tarifas.
¿Pagan impuesto de circulación los coches eléctricos?
La ley estatal no los exime. Sí permite a los ayuntamientos bonificar hasta el 75 % de la cuota según el carburante o las características del motor (artículo 95.6), por lo que depende de la ordenanza de tu municipio.
¿Qué pasa si vendo el coche a mitad de año?
El impuesto se devenga el primer día del período impositivo y la ley prevé el prorrateo por trimestres solo en la primera adquisición y en la baja definitiva (artículo 96). Para una venta entre particulares consulta la ordenanza de tu ayuntamiento.
¿Y en el País Vasco y Navarra?
Son territorios con régimen foral y normativa propia. Esta guía describe el régimen común de la Ley de Haciendas Locales.
Fuentes
- BOE: Real Decreto Legislativo 2/2004 (Ley de Haciendas Locales), artículos 92 a 97
- Ayuntamiento de Madrid: cuotas del IVTM 2026
- Ayuntamiento de Zaragoza: Ordenanza Fiscal nº 6 (texto consolidado, aprobación definitiva de 23 de diciembre de 2025)
- Gestrisam (Ayuntamiento de Málaga): tarifas del IVTM, periodo de vigencia 2026
- Agencia Tributaria de Sevilla: ordenanza del IVTM (aplicable desde el 1 de enero de 2024)
Comprobado con las fuentes oficiales citadas el 7 de octubre de 2026. Las normas, tasas y plazos pueden cambiar: confirma siempre en la fuente oficial.